
Слобода Новосибирск
tg3.8 тыс. подписчиков
Открыть пост ↗
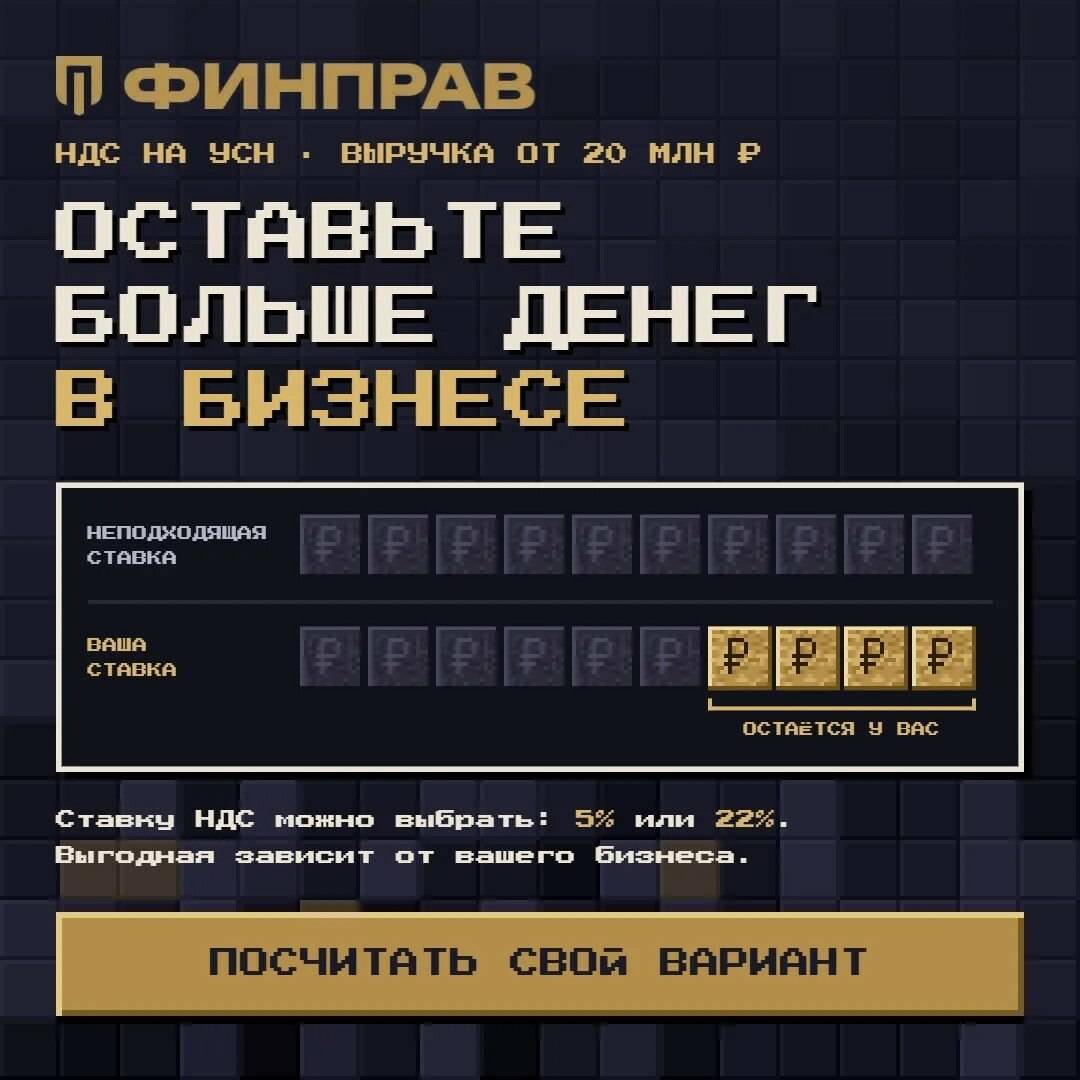
Выручка на УСН больше 20 млн? Выберите ставку НДС
Порог для НДС не изменится: 20 млн ₽ в год до конца 2029-го.
Выручка с начала года превысила 20 млн ₽ — НДС начисляете со следующего месяца. Было больше 20 млн ₽ за прошлый год — с 1 января. При этом остаётесь на упрощёнке.
Ставку выбираете сами:
— 5% (у крупных компаний — 7%). Платите с продаж, НДС от поставщиков к вычету не идёт.
— 22%. Ставка выше, зато из налога вычитается НДС, уплаченный поставщикам.
Если почти вся выручка уходит на закупки с НДС, 22% может выйти дешевле. Если основные расходы — зарплата и аренда без НДС, обычно выгоднее 5%.
✅Посчитайте свой вариант в калькуляторе за минуту или бесплатно разберите его с налоговым юристом.
Получить консультацию
#реклама
b2b.finprav.com
О рекламодателе
Порог для НДС не изменится: 20 млн ₽ в год до конца 2029-го.
Выручка с начала года превысила 20 млн ₽ — НДС начисляете со следующего месяца. Было больше 20 млн ₽ за прошлый год — с 1 января. При этом остаётесь на упрощёнке.
Ставку выбираете сами:
— 5% (у крупных компаний — 7%). Платите с продаж, НДС от поставщиков к вычету не идёт.
— 22%. Ставка выше, зато из налога вычитается НДС, уплаченный поставщикам.
Если почти вся выручка уходит на закупки с НДС, 22% может выйти дешевле. Если основные расходы — зарплата и аренда без НДС, обычно выгоднее 5%.
✅Посчитайте свой вариант в калькуляторе за минуту или бесплатно разберите его с налоговым юристом.
Получить консультацию
#реклама
b2b.finprav.com
О рекламодателе
 Новый список