Телеграм

Просто про IPO Pre IPO

@pro100IPO Финансы и инвестиции
✓ В реестре РКН ↗ Не иноагент
Всё про 100 компаний, выходящих на IPO и Pre IPO в ближайшие несколько лет.
Связь @alexprmk


https://knd.gov.ru/license?id=673b804631a9292acd18b297&registryType=bloggersPermission

Статистика обновлена 15.11.2026 в 11:19 · 1 просмотр страницы · Хотите больше просмотров?

Подписчики14 192 -20 за 1 день
Охват поста1 883 13% от подписчиков
ERR за месяц13,27%
ERR за 24 часа12,16%

Динамика за 30 дней

Рекламные публикации 1

Все рекламные посты →
Просто про IPO Pre IPO tg14 тыс. подписчиков
Открыть пост ↗
Рынок не обязан быть понятным. Ваша стратегия — обязана быть!

Я давно заметил: на инвестиционном рынке информацией никого не удивишь. Новости выходят круглосуточно, прогнозы противоречат друг другу, эксперты уверенно объясняют, куда пойдут акции, рубль и ставка. А вот разобраться, что из всего этого имеет отношение к твоим деньгам, гораздо сложнее.

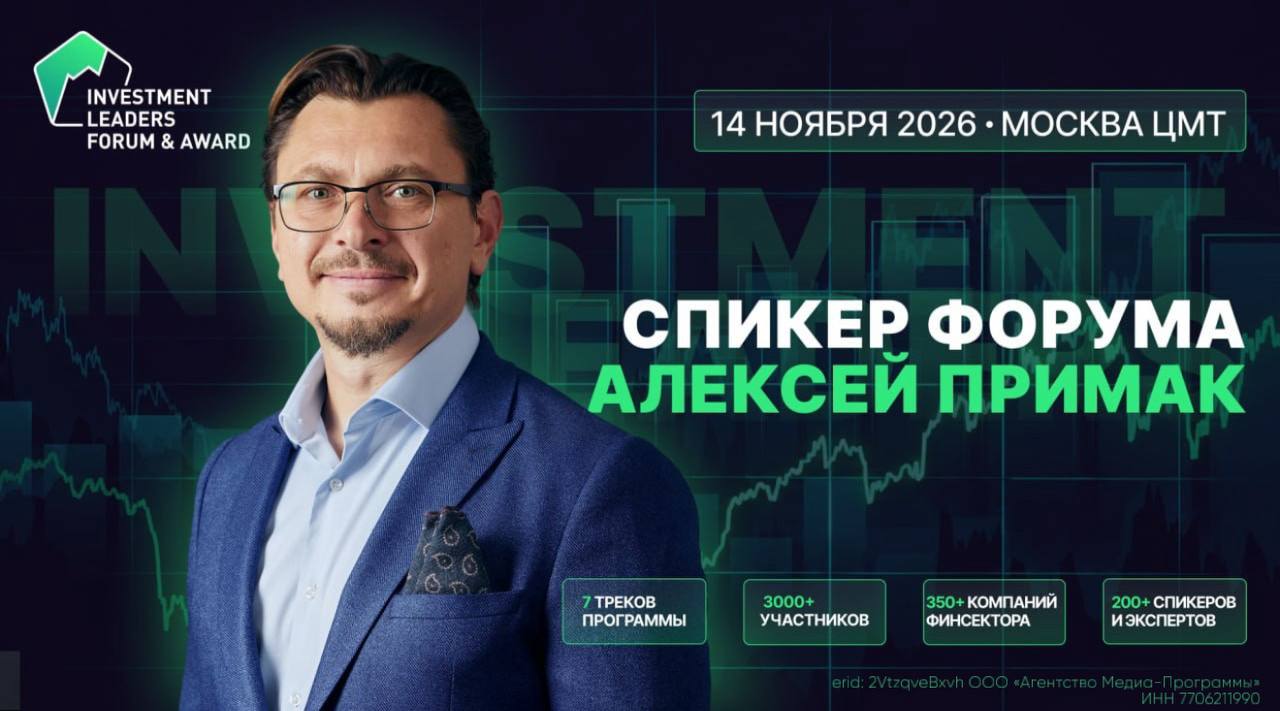
Поэтому такие площадки, как Investment Leaders Forum 2026, для меня интересны, прежде всего, возможностью выйти за пределы новостного шума и поговорить о том, как капиталом управляют на практике.

14 ноября встречаемся в Москве, в Центре международной торговли. Тема форума — «Эпоха диссонанса: новая гармония капитала».

Организаторы ожидают более 3 000 участников и более 200 спикеров. В программе — семь тематических треков, посвящённых рынку акций и облигаций, IPO, фондам, валютам, золоту, недвижимости, криптовалютам, ЦФА и венчурным инвестициям.

Мне особенно интересен широкий взгляд на рынок. Деньги редко живут в одной инвестиционной идее: пока одни обсуждают акции, другие ищут возможности в облигациях, частном бизнесе или альтернативных активах. И у каждого решения есть цена, риск и горизонт, о котором полезно подумать заранее.

Будут дискуссии, практические кейсы, деловые знакомства и возможность сверить собственные взгляды с людьми, которые каждый день принимают инвестиционные решения.

Если собираетесь на форум, загляните в программу и выбирайте темы под свои задачи.

👉 Программа и регистрация. Для моих читателей есть скидка по промокоду PRIMAK20. Напишите мне — расскажу, как воспользоваться.

Увидимся на форуме!

#InvestmemtLeadersForum
https://t.me/ifitpro

erid: 2VtzqveBxvh ООО «Агентство Медиа-Программы»
ИНН
7706211990
👁 281 👍 13❤ 2🔥 2 ↻ 2 27 октября

Последние публикации

Все посты канала →
Просто про IPO Pre IPO tg14 тыс. подписчиков
Открыть пост ↗
Главное за неделю – дайджест по пятницам

На этой неделе - несколько сюжетов. ВТБ, наконец, запускает масштабную допэмиссию, «М.Видео» закрыло привлечение почти 25 млрд рублей, а ЦБ охладил ожидания по IPO НСПК. Плюс есть истории о том, как компании готовятся к публичному рынку и ищут финансирование.

Инициативы

🌟 ЦБ пока не готов выводить НСПК на IPO. Регулятор обсуждает частичную продажу акций оператора «Мир» профучастникам рынка, на одного покупателя - не более 5%. Рыночную оценку НСПК проведут до конца 2026 года, сделку рассчитывают осуществить в 2027-м. Выход на биржу и доступ частных инвесторов - перспектива более отдалённая. Похоже, государство хочет сначала найти стратегических партнёров, а уже потом думать о широком рынке.

Мнения

🌟 Допэмиссия ВТБ вызывает вопросы у аналитиков. Цена размещения - 87 руб. за акцию, тогда как рыночные котировки накануне объявления были около 60 руб. При полном размещении количество акций вырастет почти на 49%, а доля акционера, который не воспользуется преимущественным правом, сократится примерно на треть. Получается, чтобы сохранить прежнюю прибыль на акцию, ВТБ придётся увеличить чистую прибыль почти на 49%, а экономические параметры партнёрства с RWB и ожидаемая отдача от него пока раскрыты не полностью. Есть о чем подумать.

Компании

🌟 ВТБ начинает допэмиссию под сделку с RWB. С 13 по 30 ноября акционеры смогут воспользоваться преимущественным правом покупки новых бумаг. Банк размещает до 6,29 млрд акций по 87 руб. Теоретически это может принести 547,5 млрд руб., но ориентир менеджмента - 300-400 млрд. Деньги нужны для финансирования партнёрства с RWB, в том числе покупки 5% «Вайлдберриз банка» и долей в других финтех-активах группы.

🌟 «М.Видео» завершила допэмиссию на 24,95 млрд руб. Компания разместила все 500 млн акций по закрытой подписке по 49,90 руб. за бумагу. Это финальный этап дофинансирования ритейлера. Средства направят на развитие бизнеса и трансформацию компании в мультикатегорийный маркетплейс. Важно, что условия выпуска допускали оплату акций, в том числе, зачётом денежных требований к компании.

🌟 «Цифровые привычки» расширяют бизнес перед IPO. Группа объявила о покупке Umbrella IT - разработчика корпоративных систем и цифровых сервисов с более чем 500 специалистами и 200 клиентами. За девять месяцев 2026 года выручка Umbrella IT выросла на 40,4%, чистая прибыль - на 75,2%. Около 90% её клиентов ранее не работали с группой. Сделку планируют закрыть в I квартале 2027 года. Напомню, «Цифровые привычки» уже привлекли 900 млн руб. на pre-IPO, готовят переход в статус ПАО и зарезервировали 90 млн акций для будущего размещения. Теперь готовят и выход на долговой рынок: совет директоров рассматривал дебютную программу биржевых облигаций.

🌟 «Глоракс» запустил выкуп акций по оферте, обещанной при IPO. Цена - 76,48 руб., на 19,5% выше цены размещения в 64 руб. Заявки принимаются до 26 ноября, сделки пройдут 30 ноября. Но воспользоваться предложением смогут только инвесторы, подпадающие под условия оферты: купившие акции на IPO или в установленный период после него и соблюдавшие требования по владению бумагами. Покупатель - Совкомбанк.

🌟 «Эталон-Финанс» разместил зелёные облигации на 12,86 млрд руб. Выпуск рассчитан на 15 лет, купон переменный - ключевая ставка ЦБ плюс спред до 4 п.п., оферта предусмотрена через 3,5 года. Бумаги доступны квалам. Ещё один пример того, как компании используют долговой рынок для привлечения крупного финансирования.

🌟 Франчайзи «Дринкит» привлёк 7 млн руб. через ЦФА. Доход инвесторов будет зависеть от выручки одной кофейни в центре Москвы, которую планируют открыть в декабре. Небольшая сумма, но интересная конструкция: бизнес привлекает деньги под конкретный проект, а инвестор получает привязку к его выручке без приобретения доли в компании.

@pro100IPO
#дайджест
👁 1.7 тыс. 👍 9 💬 1 ↻ 2 13 ноября
Просто про IPO Pre IPO tg14 тыс. подписчиков
Открыть пост ↗
НСПК на бирже: кому понадобились акции системы “Мир”?

Банк России "охладил" разговоры об IPO Национальной системы платежных карт. Пока речь идет о продаже небольших пакетов профучастникам рынка. IPO, по словам представителей ЦБ, отложено на неопределенное будущее.

Вижу в ситуации некоторое противоречие: НСПК - инфраструктура, от которой зависит “платежная жизнь” страны, но при этом у нее есть коммерческая стоимость и потенциально очень заинтересованные частные владельцы. Для одних это вопрос доходности, для других - доступа к критически важной инфраструктуре. IPO в такой истории может оказаться совсем не тем, чем кажется на первый взгляд.

И я понимаю, почему: НСПК - довольно необычный актив. Это оператор карт “Мир”, инфраструктура обработки внутрироссийских карточных операций и СБП. Фактически компания обслуживает значительную часть платежной системы страны. В 2025 году регулятор получил от участия в капитале НСПК 46,6 млрд рублей. Согласитесь, такой актив со счетов не сбросишь.

Зачем тогда вообще продавать акции?

У ЦБ здесь свои интересы. Во-первых, получить рыночную оценку компании и частично монетизировать принадлежащий ему актив. Во-вторых, привлечь к развитию НСПК крупных участников рынка, при этом контроль останется у ЦБ, а одному покупателю - не более 5%.

У банков интерес тоже вполне земной: ВТБ уже заявил о готовности купить максимальный пакет, интерес проявляли Совкомбанк и Россельхозбанк. Для них НСПК - стратегическая инфраструктура (платежи, карточные операции и СБП). Миноритарная доля, конечно, не дает права “командовать”, но позволяет быть ближе к принятию решений, лучше понимать развитие системы.

Есть интерес и у других потенциальных игроков - технокомпаний, платформ, крупных финансовых организаций. Для них платежная инфраструктура - часть конкурентной борьбы за клиента.

А зачем здесь IPO?

Публичное размещение решало бы сразу несколько задач: дать рыночную оценку, создать ликвидность для акций, расширить круг собственников, повысить требования к раскрытию информации. Для государства - еще и возможность со временем продать часть стоимости актива широкой аудитории инвесторов.

Правда, есть одна щекотливая деталь: НСПК должна обеспечивать надежность и доступность национальной платежной инфраструктуры, а частные акционеры неизбежно будут интересоваться прибылью, тарифами и доходностью вложений. Эти интересы редко совпадают: акционеру хочется заработать больше, участнику платежной системы - платить меньше, а регулятору - чтобы ничего не сломалось.

Логично, что ЦБ пока предпочитает ограниченный круг профинвесторов. Стоимость НСПК оценивают в 500-700 млрд рублей, (замечу, что это экспертный ориентир, а не официальная оценка), пакет в 5% - 25–35 млрд.

Как-то не вписывается в эти цифры случайный инвестор с небольшим брокерским счетом. Ну что же, посмотрим, по какой цене продадут первые пакеты, какие права получат новые акционеры и как будут устроены ограничения на их влияние. Купить 5% платежной инфраструктуры страны - совсем не то же самое, что купить 5% обычной компании. Здесь вместе с акциями приобретается стратегический интерес, а вот заработают ли на нем акционеры - покажет практика. 😎

#НСПК
t.me/pro100IPO
👁 1.8 тыс. 👍 16❤ 2👏 1 💬 1 ↻ 1 12 ноября
Просто про IPO Pre IPO tg14 тыс. подписчиков
Открыть пост ↗
Началось? Пузырь ИИ лопается из-за дорогих денег?

ИИ обещает перевернуть мир, но пока сам зависит от того, сколько стоят деньги и найдутся ли инвесторы, готовые оплачивать его аппетиты. Тем временем финансовые СМИ и гуру пугают инвесторов: ФРС повысит ставки, деньги подорожают, финансирование технокомпаний иссякнет и все, капец. В качестве доказательства -  крах доткомов 2000 года.

Логика понятная. Правда, есть нюанс: высокая ставка и дефицит денег - две абсолютно разные неприятности, и путать их опасно.

Все еще следите за решениями ФРС? Да бросьте. Давайте лучше посмотрим на кривую доходности американских гособлигаций. Когда короткие ставки выше длинных, кривая инвертируется. Это сигнал, что рынок ждет замедления экономики, а банкам при прочих равных сложнее зарабатывать на кредитовании. Конечно, это не единственный фактор доступности денег, но весьма показательный.

Почему используют пример доткомов? Что случилось в 2000 году?

С июня 1999-го по июнь 2000 года ФРС подняла ставку с 4,75% до 6,5%. Затем кривая доходности инвертировалась. А инвесторы тем временем продолжали скупать интернет-компании, многие из которых не имели ни прибыли, ни внятной бизнес-модели, зато обещаний хватало на несколько будущих технологических революций. В итоге столкнулись три вещи: завышенные оценки, ухудшение финансовых условий и бизнес, не умеющий превращать красивые идеи в деньги.

А что сегодня?

Инвестиции в ИИ колоссальны, оценки некоторых компаний заставляют задуматься о крепости нервной системы инвесторов. Но нынешний рынок отличается от доткомов: значительная часть вложений финансируется действующим бизнесом и реальными денежными потоками. Да, они тоже теряют, но это не очень мешает продолжать.

Еще один любопытный момент: сейчас кривая доходности американских гособлигаций имеет положительный наклон. Это не гарантия от обвала, но и не повторение 2000 года. Впрочем, ИИ пока не научился самостоятельно оплачивать счета за дата-центры, чипы и электричество - за всё это платят инвесторы и акционеры. И однажды они спросят, когда же начнется отдача.

Что делать инвестору?

Думаю, рано объявлять конец технобума и распродавать портфель. Смотрим на кредитные условия, корпоративную прибыль и реальные денежные потоки. Особенно внимательно - на компании, чья оценка держится преимущественно на обещаниях.

Для IPO и pre-IPO риск еще выше. Техногигант может финансировать эксперименты из собственной прибыли, молодой эмитент чаще зависит от внешнего капитала. Когда деньги дорогие, инвесторы внезапно хотят увидеть прибыль, а не презентацию о захвате мирового рынка.

За десятилетия на рынке я усвоил простую вещь: предсказывать крах по одному индикатору - занятие увлекательное, но дорогое. Мой подход прежний: диверсификация, asset allocation и проверка фундаментальных показателей.

Конечно, ИИ изменит мир, он уже это делает. Вопрос в другом - сколько инвесторов доживут до момента, когда он начнет приносить прибыль? 😎 А вы как, верите в новый технологический цикл?

#ИИ
t.me/pro100IPO
👁 2 тыс. 👍 13❤ 2🔥 2 11 ноября