Телеграм

Налоги без ПИ

@tax_pi_RU Право и юриспруденция
РКН: проверяем Не иноагент
Канал для предпринимателей о налоговой безопасности бизнеса

За 20 лет сохранили клиентам 1,4 млрд₽, прошли 1000+ налоговых проверок. Снижаем доначисления и риски при дроблении бизнеса и спорным контрагентам. Конфиденциально

Для связи — @lizabezpibot

Статистика обновлена 12.11.2026 в 18:42 · 1 просмотр страницы · Хотите больше просмотров?

Подписчики9 654
Охват поста1 208 13% от подписчиков
ERR за месяц12,51%
ERR за 24 часа9,03%

Динамика за 30 дней

Рекламные публикации 7

Все рекламные посты →
Налоги без ПИ tg9.7 тыс. подписчиков
Открыть пост ↗
Чем «Налоги без ПИ» могут помочь вашему бизнесу?

Уже более 20 лет наша команда помогает компаниям защищать свои интересы в спорах с ФНС, проходить налоговый контроль и снижать риски доначислений.

Подключаемся на разных этапах — от получения первого требования до завершения налоговой проверки и обжалования её результатов.

✔️ Получили требование от ФНС и не знаете, как правильно ответить?

Не каждый запрос инспекции нужно выполнять без дополнительного анализа. Важно оценить правомерность требований, определить, какие документы и пояснения необходимо представить, и грамотно сформулировать позицию компании.

Подготовка ответов на требования ФНС — проанализируем запрос, оценим риски и подготовим ответ с учётом обстоятельств вашей ситуации.

✔️ В отношении компании проходит камеральная налоговая проверка (КНП)?

Даже если проверка проходит без вызовов в инспекцию, у ФНС могут возникнуть вопросы к декларациям, вычетам, расходам и операциям с контрагентами.

Сопровождение КНП — поможем подготовить пояснения и документы, выстроить аргументированную позицию и отработать претензии инспекции.

✔️ Компанию вызвали на предпроверочный анализ (ППА)?

Повышенный интерес налоговой — повод разобраться в ситуации до назначения выездной проверки. Важно оценить претензии инспекции, подготовить аргументы и понимать возможные последствия каждого ответа.

Сопровождение ППА — проанализируем ситуацию, подготовим ответы на требования, поможем подготовиться к комиссиям и допросам, выстроим стратегию защиты интересов бизнеса.

✔️ Получили решение о назначении выездной налоговой проверки (ВНП)?

Это серьёзный этап налогового контроля, требующий системной подготовки. Ошибки во взаимодействии с инспекцией и недостаток доказательств могут обернуться существенными доначислениями.

Сопровождение ВНП — поможем организовать взаимодействие с налоговой, подготовить документы и доказательства, защитить позицию компании на протяжении проверки.

✔️ ФНС предъявляет претензии по дроблению бизнеса?

Общие сотрудники, помещения, бухгалтерия или руководство могут привлечь внимание инспекции. Но отдельные совпадения ещё не доказывают незаконное дробление — важно оценить всю структуру бизнеса и реальные деловые причины её организации.

Анализ и защита по вопросам дробления — оценим налоговые риски, разберём претензии ФНС и поможем подготовить позицию для защиты бизнеса.

✔️ Получили акт налоговой проверки и не согласны с выводами инспекции?

Акт — ещё не окончательное решение. На этом этапе важно разобрать доказательства налоговой, выявить ошибки и представить аргументы в защиту компании.

Подготовка возражений на акт проверки — проанализируем выводы ФНС, соберём правовую позицию и подготовим мотивированные возражения с учётом обстоятельств дела.

Не знаете, с чего начать и какая помощь нужна именно вашей компании?

Обратитесь к нашему чат-боту. Она поможет связаться с налоговым консультантом, описать ситуацию и оставить заявку на консультацию.

👉 Написать Лизе

Реклама. ООО "НПК". ИНН: 5260277162 erid: 2VtzqwXvkNr
👁 343 👍 3 ↻ 4 сегодня в 10:59
Налоги без ПИ tg9.7 тыс. подписчиков
Открыть пост ↗
Что именно подписывает налоговый консультант, когда черновик документа подготовил ИИ?

В подготовленном ИИ документе может быть всё: ссылки на нормы, судебная практика и убедительные аргументы. Он может выглядеть как работа опытного юриста, но одна ошибка может остаться незаметной даже при проверке всех реквизитов: нейросеть сослалась на реальную норму, которая регулирует не тот этап налогового спора.

В новой статье для Гарант.ру наш главный админ Игорь Пегов разбирает, за что отвечает налоговый консультант, когда использует документы, подготовленные с помощью ИИ.

На примерах из собственной практики разбирает, почему недостаточно проверить ссылки и вычитать текст: важно понимать, что именно вы подписываете и какие выводы готовы защищать перед инспекцией или судом.

В статье:
— какую ошибку не обнаруживает даже проверка первоисточника;
— почему доля машинного текста ничего не говорит о качестве документа;
— какие 4 вопроса нужно задать себе перед подписью, чтобы проверить результат работы ИИ.

👉 Читайте статью Игоря Пегова на Гарант.ру

Кстати, курс «ИИ для налогового консультанта: от требования ФНС до готовой профессиональной позиции» стартовал 3 дня назад, а мы уже начали получать интересные отзывы.

Делимся с вами, потому что качество продукта всегда определяют те, кто его попробовал. Спасибо нашим ученикам, что доверились и поделились своими впечатлениями, для нас это очень ценный повод трудиться дальше!

Если пропустили или сомневались, к нам ещё можно присоединиться. Подробнее о программе → к посту.

Реклама. ООО "НПК". ИНН: 5260277162 erid: 2Vtzqun11aW
👁 1.6 тыс. 👍 7👏 3🔥 2 ↻ 4 31 октября
Налоги без ПИ tg9.7 тыс. подписчиков
Открыть пост ↗
Курс «ИИ для налогового консультанта: от требования ФНС до готовой профессиональной позиции» официально стартовал, и мы рады приветствовать всех участников!

Как быстрее разбирать акты ФНС, находить судебную практику, готовить возражения и выстроить систему работы с ИИ — разберём на практике вместе с Игорем Пеговым.

Что освоим:
— анализ требований ФНС и больших актов;
— поиск и проверку судебной практики;
— подготовку профессиональной позиции и возражений;
— безопасную работу с документами;
— контроль и проверку результатов нейросетей.

Главное: ИИ не заменяет эксперта. Он помогает быстрее выполнять рутинную работу, чтобы больше времени оставалось на анализ и стратегию, другие проекты или на отдых.

Если вы уже с нами, ожидайте письмо с доступом к курсу на почте, а тем, кто приобретал тариф с участием в закрытом чате, будет сообщение на образовательной платформе.

Если не получили ссылку на закрытый чат, напишите нашему специалисту: @Anna_Bez_Pi

Подробнее о курсе

Реклама. ООО "НПК". ИНН: 5260277162 erid: 2VtzqvgooMf
👁 1.1 тыс. ❤ 4👌 1 ↻ 3 28 октября

Последние публикации

Все посты канала →
Налоги без ПИ tg9.7 тыс. подписчиков
Открыть пост ↗
​Долг однодневки перед бюджетом собираются взыскать с её покупателей

Покупатели у технических компаний привыкли считать главным риском выездную проверку. Мы впервые столкнулись с другим ходом: долг продавца налоговая собирается получить с его покупателей, через приставов.

По всем признакам продавец здесь техническая компания: оборот огромный, налогов почти нет, оплат в её адрес налоговая не видит. Значит, у тех, кто числится её покупателем по документам, висит кредиторка. Условно, вам поставили товар на 3 млн, по расчётному счёту не прошло ни рубля, значит, формально вы этой фирме 3 млн и должны.

Раньше история заканчивалась иначе. Однодневку ликвидировали, и налоговая присылала требование, что долг перед исключённым кредитором нужно срочно списать в доход и заплатить с него налог на прибыль. Но был манёвр для ответа: многое зависело, например, от того, брались ли эти суммы в расходы.

Теперь сценарий другой. Налоговики доначислили самой фирме около 60 млн и передали этот долг приставам. Нашему клиенту пришло требование: есть ли у вас задолженность перед этой компанией, представьте документы. Фирма должна бюджету, вы должны фирме, значит, теперь вы должны бюджету. Узнать такое требование просто: в основании пункт 2.1 статьи 93.1 НК РФ, а в тексте строка «в связи с принятием… решения о взыскании задолженности».

Массовая это практика или разовая, пока сказать нельзя, поскольку такое требование мы видели одно. Но логика понятна: зачем уговаривать каждого доплатить НДС, если можно через приставов забрать кредиторку целиком.

Само требование наш главный админ Игорь Пегов показал вчера на своём канале, а сегодня разбирает по пунктам для специалистов. Мы здесь о другом: сколько это может стоить собственнику. У получившего такое требование три варианта, и по деньгам все плохие.

1️⃣ Подтвердить долг. Приставам этого достаточно, чтобы обязать вас перечислить на их депозит всю кредиторку, а не только НДС с неё. Не заплатите добровольно, будет штраф и продажа вашего долга с торгов.

2️⃣ Заявить, что сделки не было. Вы своими руками убираете вычеты по НДС и расходы по прибыли. По грубой оценке, около 40% от суммы с НДС всё равно уйдёт в бюджет, плюс пени.

3️⃣ Отморозиться и промолчать. Покупки у этой фирмы видны в вашей декларации по НДС, оплат по банку нет, так что приставы могут прийти и без вашего ответа. А за непредставление документов будет ещё и штраф.

❓Самый неприятный вопрос: что будет, когда долг перечислен приставам? Исключать, что следом придёт выездная и снимет вычеты и расходы, мы не можем. Взыскание долга и налоговый спор живут в разных правоотношениях. В худшем сценарии за одну поставку платите дважды: сначала всю сумму приставам, потом по выездной НДС 20 или 22%, смотря за какой год, налог на прибыль, штраф 40% за умысел и пени.

Вы можете проиграть в первый же день. Рефлекс любого добросовестного бухгалтера понятен: ответить в срок и приложить всё, что подтверждает реальность сделки. Только оплаты в этом пакете нет, потому что её не было. Договор, накладные и акт сверки сами говорят инспекции, что поставка оформлена, долг есть, деньги не уходили. Квалификация бухгалтера тут ни при чём, требование просто необычное.

Что делать сейчас. Во-первых, не отвечать на такое требование по привычке, отправляя полный пакет документов. Во-вторых, посмотреть, какая кредиторка по поставщикам, в которых вы не уверены, висит у вас на балансе. Если она есть, вы в зоне риска, даже без требования.

Стратегию ответа не расписываем, она зависит от суммы, расчётов, документов и того, что уже ушло в инспекцию. В другой фактуре тот же ход сработает против. Чем раньше подключиться, тем больше вариантов.

Раньше с такой кредиторкой спорили о налоге с неё, теперь спорить придётся обо всей сумме. Если такое требование пришло или в балансе есть кредиторка по сомнительным поставщикам, напишите Лизе, разберём до отправки ответа.
👁 645 ❤ 8🔥 4👍 2 ↻ 27 сегодня в 06:00
Налоги без ПИ tg9.7 тыс. подписчиков
Открыть пост ↗
​НДФЛ за квартиру уплачен. Инспекция насчитала ещё и УСН
Рубрика "Наши кейсы"

Налог, который инспекция насчитала ИП за продажу её собственной квартиры, оказался больше всей прибыли от этой сделки. Более миллиона рублей налога по УСН и более 200 тысяч штрафа против примерно 900 тысяч разницы между ценой продажи и ценой покупки.

Чем кончился наш спор с налоговой, скажем сразу, налог к доплате 0, штраф 0.

Наша клиентка работает на УСН «доходы» 6% и сдаёт в аренду нежилые помещения. Отдельно у неё была жилая квартира, где жили и были прописаны её родители. Летом 2025 года, через полтора года владения, квартиру продали примерно за 18 млн. Продажу клиентка показала в 3-НДФЛ, заявила вычет на расходы по покупке и заплатила около 110 тысяч НДФЛ.

Весной 2026 года во время камералки декларации по УСН инспекция увидела две вещи: квартира продана, а на счёт ИП идут деньги с назначением «аренда», около 420 тысяч за год. Логика акта уместилась в одну фразу: доходы по видам деятельности из ЕГРИП считаются предпринимательскими. У ИП недвижимость приносит доход, значит, и проданная квартира тоже бизнес. 18 млн в базу по УСН, 6% налога, сверху 20% штрафа.

Сумма дохода в акте ровно та, что клиентка сама показала в 3-НДФЛ, поданной в эту же инспекцию. Про уплаченный с неё НДФЛ в акте ни слова. Всё доказывание свелось к одному требованию пояснений, отправленному за два дня до конца проверки. Пояснения пришли, акт составили на следующий день. Строка «Приложения»: на 0 листах.

Статус ИП не делит имущество человека на личное и бизнесовое. Решает, как объект использовался на деле, и доказывать предпринимательский характер сделки должна инспекция. В акте такого доказательства не было. Была логика «раз ИП и есть аренда, значит, всё бизнес», а это уже вопрос квалификации, и спорить пришлось именно с ней.

Мы подготовили возражения. Что в них легло и в каком порядке, рассказывать не будем, там скукотища бюрократическая конкретные документы и даты этой клиентки. Скажем одно: квартиру надо было не объявить личной, а показать личной на бумагах, причём так, чтобы инспекции не пришлось верить на слово.

Отдельно разобрали деньги. Налог по УСН со всей цены продажи без учёта уплаченного НДФЛ означает дважды обложить одну и ту же сделку, причём суммой больше всей полученной выгоды. При объекте «доходы» расходы на покупку вычесть нельзя, отсюда и такая арифметика.

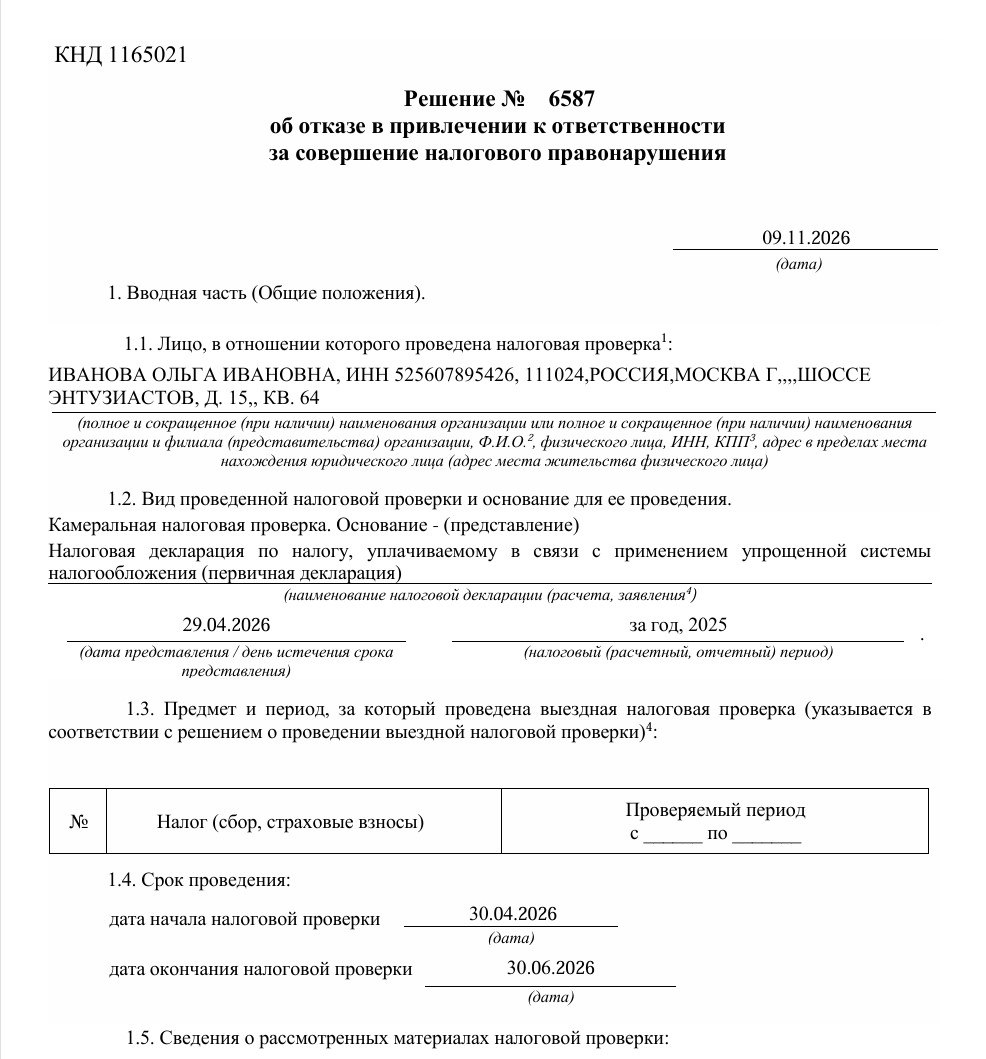
Материалы рассматривали без участия клиентки, по нашему ходатайству. И вот в понедельник было вынесено решение об отказе в привлечении к ответственности: доводы и возражения приняты, налог за 2025 год к доплате 0 рублей, штрафа нет.

Что из этого стоит забрать себе. Если вы ИП и у вас есть недвижимость, которая работает в бизнесе, налоговая будет смотреть и на ту, что не работает. Граница между ними держится на бумагах: кто живёт и прописан, нет ли договоров аренды, кто продавец, на какой счёт пришли деньги. Проверить это лучше до сделки, а не после акта.

А если акт уже пришёл, это ещё не решение. Акт составляет проверяющий, решение принимает руководитель инспекции или заместитель, и уже после возражений. Срок на них короткий и считается со дня получения акта. Эту ситуацию мы закрыли на стадии возражений, около 1,3 млн рублей остались у клиентки.

Если пришёл акт камеральной проверки и непонятно, как на него возражать, напишите Лизе, разберём.
👁 872 👍 15❤ 4 💬 2 ↻ 13 вчера в 06:00
Налоги без ПИ tg9.7 тыс. подписчиков
Открыть пост ↗
​Не пропустите памятку: как рассчитать срок ответа на требование ФНС

Требование от налоговой пришло — важно не только понять, что от вас хотят, но и правильно определить срок ответа. Ошибка в расчётах может привести к просрочке и дополнительным проблемам.

Напоминаем: мы подготовили памятку «Как рассчитать срок ответа на требование ФНС». В ней собрали основные правила и алгоритм расчёта сроков с учётом разных оснований требования:

— пояснения при камеральной проверке;
— документы по ст. 93 НК РФ;
— документы и информация по ст. 93.1 НК РФ;
— определение даты получения требования по ТКС;
— расчёт последнего дня для ответа.

Если ещё не скачивали памятку — можете сохранить её, чтобы нужные правила были под рукой.

А чтобы проверить, насколько хорошо вы ориентируетесь в сроках, пройдите небольшую игру в чат-боте. Вас ждут 7 практических ситуаций, в которых нужно определить правильный срок ответа.

👉 Скачать памятку и проверить свои знания в чат-боте

Получили требование ФНС и не уверены, как на него ответить? Можете написать в Лизу-бот, наши налоговые консультанты помогут разобраться.
👁 940 👍 5 ↻ 6 10 ноября