Телеграм

Sid // Инвестиции +

@sid_inves Финансы и инвестиции
РКН: проверяем Не иноагент
📈Фондовый рынок, финансы, недвижимость, инвест-юмор и аналитика от Сида
💼В инвестициях с 2008г. Информация в канале НЕ является ИИР
📱MAХ: max.ru/sid_inves
✍️Дзен: dzen.ru/sid_the_sloth
📌Пульс: clck.ru/3NdiHb
🤝По рекламе: @sid_advert
✅РКН: clck.ru/3JG

Статистика обновлена 13.11.2026 в 18:33 · 1 просмотр страницы · Хотите больше просмотров?

Подписчики36 929
Охват поста8 315 23% от подписчиков
ERR за месяц22,52%
ERR за 24 часа14,21%

Динамика за 30 дней

Рекламные публикации 3

Все рекламные посты →
Sid // Инвестиции + tg36 тыс. подписчиков
Открыть пост ↗
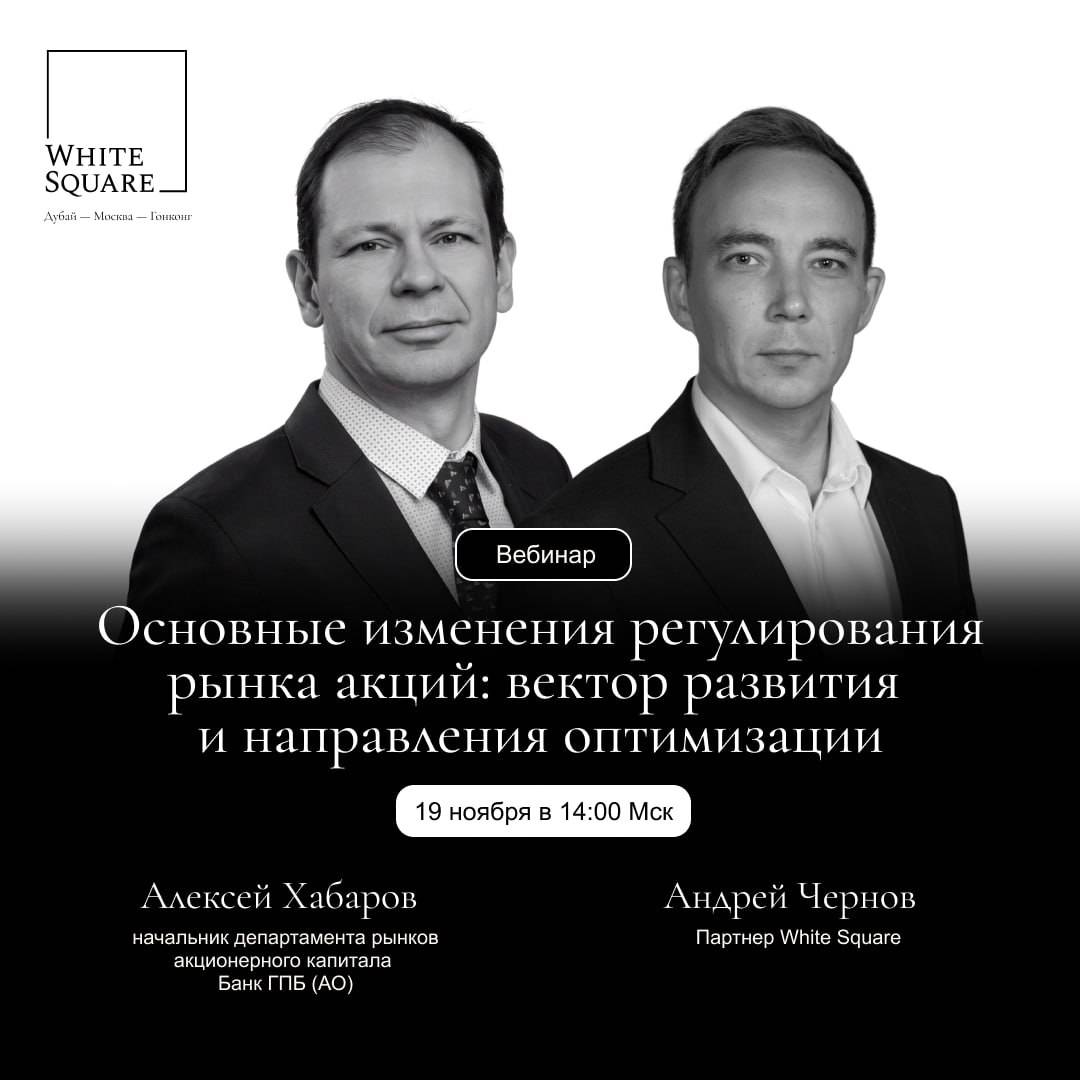
Основные изменения регулирования рынка акций: вектор развития и направления оптимизации

Юридическая фирма White Square приглашает вас на вебинар, посвящённый обсуждению обновления регулирования рынка акций. В рамках вебинара будут обсуждаться планируемые к утверждению нормативные акты, а также информационные письма и рекомендации Банка России принятые в текущем году.

Программа вебинара:


▫️Новые правила допуска ценных бумаг к торгам: совершенствование регулирования или ужесточение требований
▫️Упрощение эмиссии: что изменится для эмитентов
▫️Новое положение о раскрытии информации: ключевые изменения
▫️Программы долгосрочной мотивации: как меняется подход к структурированию
▫️Рекомендации по подготовке к IPO для компаний с госучастием: на что следует обратить внимание
▫️Q&A сессия

Спикеры:

🤟 Андрей Чернов, партнер White Square

👍 Алексей Хабаров, начальник департамента рынков акционерного капитала Банка ГПБ (АО)

📍Вебинар «Основные изменения регулирования рынка акций: вектор развития и направления оптимизации»

🗓 19 ноября, четверг
🕒 14:00-15:00 Мск / 15:00-16:00 ОАЭ

🔗 Переходите по ссылке для регистрации

Запись и материалы будут доступны лишь тем, кто прошел регистрацию.

Мероприятие закрыто для представителей юридических фирм и частнопрактикующих юристов.

Реклама OOO «Группа Белый Квадрат». ИНН: 9731100342. erid: 2VtzqxAfxdc
👁 5.4 тыс. 🔥 10🗿 8👍 5 ↻ 5 11 ноября
Sid // Инвестиции + tg36 тыс. подписчиков
Открыть пост ↗
Инвестировать в привлекательную компанию можно еще до ее выхода на биржу

Рост стоимости активов многих иностранных компаний происходит еще до их выхода на биржу. Знаете ли вы, что частному инвестору тоже доступно участие на этом этапе?

«Финам» предоставляет доступ к Pre-IPO* через брокерский счет.

*Pre-IPO — это возможность инвестировать в акции крупных частных компаний до их выхода на биржу — с потенциалом кратного роста стоимости.

Что нужно для участия?
— Счет в АО «ФИНАМ» и статус квалифицированного инвестора.
— Готовность к долгосрочным инвестициям.
— Понимание условий выбранной сделки: суммы входа, комиссий и возможностей выхода.

Узнать о доступных предложениях и условиях входа →

Подробности условий участия уточняйте на сайте.

Дисклеймер:
Операции связаны с риском, возможна потеря средств. Доходность не гарантируется. Брокерские услуги оказывает АО «ФИНАМ». Только для квал. инвесторов. Инвестирование в иностранные финансовые инструменты связано с дополнительными рисками. Предложение ценных бумаг в рамках pre-ipo ограничено. Исполнение поручений на приобретение не гарантируется. Информация об условиях договора, рисках и тарифах.

Реклама. АО "Инвестиционная компания "ФИНАМ" ИНН 7731038186 ERID: 2VtzquvY7Bc
👁 8.5 тыс. 👏 10🔥 8🗿 5 ↻ 3 30 октября
Sid // Инвестиции + tg36 тыс. подписчиков
Открыть пост ↗
🏗 Вот вам другая тактика на покупку квартиры

Сколько сопротивления в комментариях к посту, как накопить на квартиру. Помешает инфляция, нет такой индексации зарплат, не хватит доходности вкладов, вырастут цены, вырастет первый взнос.


Если не нравится перспектива так никогда и не угнаться за квартирными ценниками, можно пойти другим путем — сразу начать с чего-то сильно попроще.

💰Взять с самым минимальным входом, который только есть, чтобы не вытряхивать все свои накопления. И дальше продолжать копить. Так вы и цену за собой фиксируете, и деньги в основной своей массе продолжат работать — как вариант, на тех же вкладах.

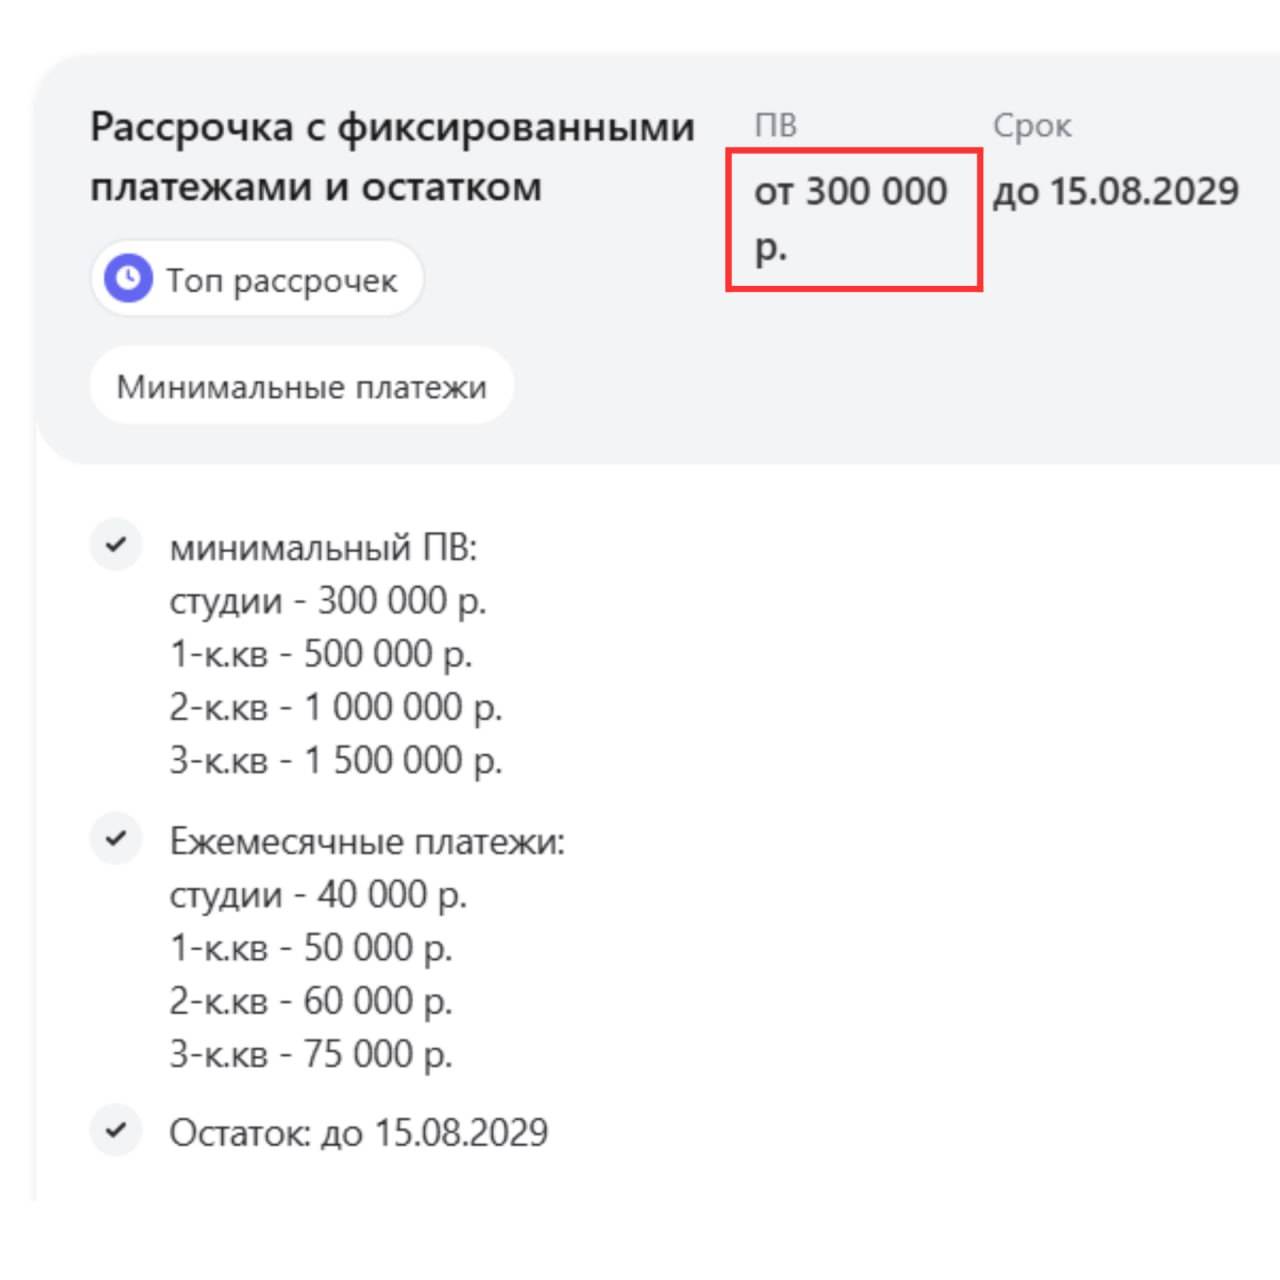
А потом уже двигаться от условной студии на периферии к квартире, которая реально вам нужна. Тем более сейчас есть варианты сильно лучше маленькой комнаты в коммуналке из моего 2014-года — увидел у ребят на этом канале подборку новостроек с первым взносом от 300 тыс. с платежами по 30-40 тыс. в месяц. Без ипотеки вообще — тут 0% переплат банку, пока продолжаете 2-3 года копить на свой следующий уровень.

Еще из интересного:

● квартиры с платежом до 40 тыс для всех – с первым взносом от 849 тыс
● готовые квартиры с ключами сразу от 14 тыс в месяц — если хотите сразу сдавать в аренду и отбивать часть платежей
● если есть 1 млн – своя квартира за 5 лет и 0 рублей переплаты банку
● квартира с ремонтом за 202 тыс за метр вместо 276 тыс
● самая длительная рассрочка на рынке – на 10 лет без процентов банку
● квартира у метро – год без платежей, а потом по 25 тыс в месяц
● минимальная ставка 9,7% вместо 19-20% для всех и на весь срок

🤷‍♂️ Волшебной таблетки тут тоже, конечно, нет, свое жилье всегда стоит денег. Но это Питер — жить здесь или сдавать квартиру всегда будет востребовано.

Больше примеров смотрите в канале https://t.me/+k4je-0rtIco2MDUy И не забудьте подписаться, +1 новый вариант выходит каждый день.

Реклама. ИП Воднева А.О., ИНН 032626993037 Erid: 2VtzqwJYoSV
👁 7.2 тыс. 🤣 47🔥 11👏 7 ↻ 27 22 октября

Последние публикации

Все посты канала →
Sid // Инвестиции + tg36 тыс. подписчиков
Открыть пост ↗
⚡️Наш канал цитируют ведущие СМИ России.

Как говорится, BREAKING NEWS!

🦥 Уважаемые инвесторы и инвесторши (инвесторки?🤔), а также все причастные! Хочу ещё раз поблагодарить всех, кто принял участие в опросе по поводу вложений свободных средств на прошлой неделе.

Опрос был организован c помощью коллег из ГК IT Smart Finance, и его результаты опубликованы на нескольких ведущих информационных порталах.


В частности, итоги нашего с вами интерактивного исследования подсветили Рамблер и Лента.ру. В новостях есть ссылки на "канал для частных инвесторов Sid // Инвестиции".

🔥Лента.ру:
https://lenta.ru/news/2026/11/12/nazvany-predpochteniya-investorov-v-rossii/

🔥Рамблер:
https://finance.rambler.ru/money/57403055-nazvany-predpochteniya-investorov-v-rossii/

🔥Другие информ-площадки:

https://rim.media/news/ekonomika-i-biznes/nazvany-predpochteniya-investorov-v-rossii/

http://novostidnya24.ru/nazvany-predpochteniia-investorov-v-rossii/

https://squarenews.ru/news/rynki/nazvany-predpochteniya-investorov-v-rossii/

Цитата из новостей:
✍️В опросе, проведенном компанией совместно с каналом для частных инвесторов «Sid // Инвестиции +», приняли участие более трех тысяч респондентов, которые могли выбрать несколько вариантов ответа.

Почти четверть (22,8 процента) ответивших готовы покупать акции отдельных компаний, а 66 процентов — облигации конкретных эмитентов, но только 9,5 процента рассматривают биржевые фонды акций и облигаций для диверсификации в рамках отечественного фондового рынка.


Итоговые выводы по результатам опроса можете прочитать по ссылкам выше.

😎Теперь ждём, когда на Сида начнут ссылаться Блумберг и The Economist. Пора поднимать планочку.

@sid_inves #новости #пресса
👁 1.8 тыс. 👍 54😁 17🔥 16 💬 10 ↻ 2 сегодня в 13:23
Sid // Инвестиции + tg36 тыс. подписчиков
Открыть пост ↗
💪Новые МОЩНЫЕ облигации! Казаньоргсинтез 1Р1, Авто Финанс Банк 1Р20

В понедельник соберут заявки ещё два солидных эмитента: дебютный выпуск представит татарский химический гигант "Казаньоргсинтез", а пару ему составит отлично знакомый нам Автовазовский Банк.

🧪 Казаньоргсинтез 1Р1 (флоатер)

● Объем: от 10 млрд ₽
● Купон до: КС+150 б.п.
● Выплаты: 12 раз в год
● Срок: 2 года
● Без оферты и амортизации

⏳Сбор заявок - 16 ноября, размещение - 23 ноября 2026

ПАО "Казаньоргсинтез" - один из крупнейших производителей полиэтилена и единственный производитель поликарбонатов в РФ, входит в группу "ТАИФ". С октября 2021 г. ТАИФ стал частью нефтехимического холдинга "СИБУР".

⭐️Кредитный рейтинг: ААА "стабильный" от АКРА (февраль 2026) и ААА "развивающийся" от Эксперт РА (февраль 2026) - наивысший.

📊МСФО за 1п2026:

● Выручка: 54,4 млрд ₽ ( -3,8% г/г )
● EBITDA: 14,9 млрд ₽ (-6,7% г/г )
● Чистая прибыль: 2,91 млрд ₽ ( -62% г/г)*
● Собств. капитал: 142 млрд ₽ ( -1,5% за 6 мес.)
● Ден. средства: 4,11 млрд ₽ (+528% за 6 мес.)
● Чистый долг: 34,0 млрд ₽ (+1,6% за 6 мес.)
● ЧД/EBITDA: ~1,4х (было 1,42х)

*Падение прибыли в 2,6 раза — во многом «технический» эффект. Главная причина — рост амортизации на 73% (до 9,34 млрд ₽) после ввода в эксплуатацию парогазовой установки. Это неденежная статья, которая давит на отчётную прибыль, но не ухудшает денежный поток.


🏛Авто Финанс Банк 1Р20 (фикс)

● Объем: 7 млрд ₽
● YTM: не выше КБД (3 года)+260 б.п.*
● Срок: 3 года
● Выплаты: 12 раз в год
● Без оферты и амортизации

*КБД МосБиржи для 3-летних ОФЗ сейчас ~15,6%. Значит, макс. доходность YTM при этих параметрах будет не выше 18,2%, что соответствует купону ~16,9%, но возможно ниже. Так, Сбер прогнозирует купон от 15% до 17%.

⏳Сбор заявок - 16 ноября, размещение - 19 ноября 2026

Авто Финанс Банк - средний по размеру банк. Ранее назывался РН Банк и принадлежал альянсу Renault-Nissan-Mitsubishi и банку Юникредит. АвтоВАЗ выкупил банк в 2023 г. за 7 млрд ₽.

🏆Занимает 38-е место в рейтинге российских банков по размеру активов.

🇷🇺Фактически, банк на 100% государственный. Конечным бенефициаром является РФ, т.к. гос-во владеет научным центром ФГУП «НАМИ», которому в свою очередь принадлежат 100% акций группы «АвтоВАЗ» - единственного акционера банка.


⭐️Кредитный рейтинг: AA "позитивный" от АКРА (сентябрь 2026) и АА "стабильный" от Эксперт РА (декабрь 2025).

📊МСФО за 1п2026:

● Проц. доходы: 19,6 млрд ₽ ( +2,7% г/г )
● Чистая прибыль: 3,11 млрд ₽ ( +33% г/г)
● Собств. капитал: 34,6 млрд ₽ ( +3,3% за 6 мес.)
● Активы: 210 млрд ₽ (+9,1% за 6 мес.)
● Обязательства: 176 млрд ₽ (+10,3% за 6 мес.)
● ROE: 18,3% (+3,7 п.п. за год)
● Достаточность капитала Н1.0: 16,5%

🎯Сравнение выпусков

🧪Дебютный "плывунец" от Казаньоргсинтез можно с натяжкой сравнить с ОФЗ-ПК, но он выгодно отличается от госбумаг повышенной ставкой и ежемесячными купонами.

В 2025 г. был пройден пик инвест-программы, когда капекс достиг 41 млрд ₽, чистый долг утроился до 33,5 млрд ₽, а прибыль упала на 31%. В 1п2026 денежная позиция увеличилась с 655 млн до 4,1 млрд ₽, долг стабилизировался, нагрузка ND/EBITDA остаётся комфортной (на уровне ~1,4х).

Консервативные инвесторы вполне могут припарковать в нём кэш, чтобы пару лет получать выплаты по актуальному "ключу", не сильно переживая за вложенные деньги.


🤷‍♂️Правда, спред купона не очень впечатляет (мягко выражаясь). Ну а что мы хотели от такого крупного эмитента, входящего в ещё более мощный холдинг. Только надо помнить, что рейтинг ААА включает поддержку "Сибура", собств. рейтинг KZOS заметно ниже: АА- от ЭкспертРА и А+ от АКРА.

🚗Фикс АФ Банк - это "прозрачный" среднесрочный выпуск от "почти государственного" банка. Если купон на размещении не укатают ниже 16.5%, то бумага будет довольно интересной с точки зрения риск/доходность.

У меня в портфеле целых ШЕСТЬ вкладов в Авто Финанс Банке, открытых через платформу Финуслуги, и ещё 2 выпуска его облиг. Так что я, как видите, доверяю эмитенту (надеюсь, не зря).


💼В принципе, выпуски способны составить неплохой надежный тандем для умеренно-консервативной части долгового портфеля. Не ИИР.

#облигации #флоатеры #KZOS
👁 4 тыс. 👍 91❤ 21🔥 3 💬 15 ↻ 28 сегодня в 05:25
Sid // Инвестиции + tg36 тыс. подписчиков
Открыть пост ↗
🔥Топ-10 дивидендных акций РФ на ближайший год по прогнозам экспертов

Дивидендных аналитиков на нашем рынке уже больше, чем самих дивидендов. Можно перепечатывать новые прогнозы различных домов хоть каждый день, чем некоторые и занимаются. Сид, кстати, таким заболеванием не страдает - это моя ПЕРВАЯ див. подборка с мая 2026.

💰Я тут решил провести своё исследование и собрал крупнейшие компании, по которым ожидаются самые выдающиеся дивиденды. Сделал эту грязную работу, чтобы вам самим не пришлось копаться в куче разных прогнозов, порой противоречащих друг другу.

💸От кого ждать мощные дивы?

При отборе акций уделял внимание не только размеру потенциальных выплат, но и ликвидности бумаг. Поэтому в сегодняшний топ попали акции исключительно из верхнего эшелона.

Общий объём выплат в 2027 году прогнозируется на уровне 3,8-3,9 трлн ₽, что на 15% выше, чем в 2026 году (3,4 трлн ₽). В 2024-м были рекордные 4,3 трлн.


👇Расположу компании по ожидаемой дивидендной доходности на горизонте следующих 12 месяцев, от наименьшей к наибольшей.

💎 Московская биржа (11%)
Наше фондовое казино может дать доходность около 11%, что в 1,5 раза выше среднерыночной. Рост волатильности и приток новых средств увеличивают комиссионные доходы.

💎 Татнефть (12%)
Прогнозируются дивиденды за 2026-й на уровне 66 ₽ на акцию (доходность ок. 12%). Татары имеют чистую денежную позицию, сильный свободный ден. поток, дивполитика стабильна.

💎 Газпромнефть (9,5-12,5%)
Любимая "дочка" Газпрома вынуждена платить высокие дивиденды, поскольку папе очень нужны деньги на CAPEX.

💎 КЦ ИКС 5 (10,5-14%)
ВТБ прогнозирует доходность около 10,5%, Финам — ок.14%. У "Пятёрочки" крепкий баланс, а также не исключен экстра-дивиденд от реализации квазиказначейских акций. Но есть и риск — выплаты частично финансируются за счёт долга.

💎 ДОМ-РФ (11,5-15%)
Несмотря на отраслевые проблемы стройки, ДОМ-РФ чувствует себя отлично благодаря своей монополии на рынке и диверсификации бизнеса. Компания выплачивает 50% чистой прибыли, прибыль в 2026 году по прогнозам вырастет ещё на 20%.

💎 Сбербанк (13-15%)
Все аналитики сходятся в том, что банк и в следующем году направит на дивиденды 50% прибыли, политика предсказуема. Дивиденды за 2026 опять станут рекордными и могут превысить 45 ₽.

💎 Хэдхантер (12,5-16%)
Охотники за головами после редомициляции регулярно радуют высокой дивдоходностью. А ещё продолжается байбэк объемом до 15 млрд ₽, который поддерживает котировки бумаг.

💎 Сургутнефтегаз-ап (12,5-18%)
Дивиденды префов Сургута зависят в 1-ю очередь от динамики курса доллара в течение года. Чем выше сумеет вскарабкаться бакс, тем жирнее будут ожидаемые дивы. Поэтому прогнозы оставляют широкий простор для фантазии.

💎 Транснефть (12,5-18%)
Тут мнения разошлись, но даже нижняя планка доходности выглядит интересно. Бизнес-модель Трансухи не зависит от цен на нефть и курса рубля, а основана на тарифах за прокачку. Крупная чистая денежная позиция обеспечивает компании высокие проц. доходы.

💎 ЛУКОЙЛ (13-18%)
Естественно, красный нефтяной монстр тоже попал в ТОП дивидендных акций, ведь российские инвесторы так любят Лучок именно за его неизменно высокие дивиденды.

🎯 Подытожу

Эксперты прогнозируют, что средняя див. доходность (среди тех, кто платит) в следующий год составит около 12,5%, при этом количество таких компаний сокращается.

🤷‍♂️Кстати, не все понимают, что к примеру ЛУКОЙЛ много лет держит такую высокую планку дивидендов в основном благодаря тому, что у него почти отсутствует масштабный капекс.

Если придётся вкладываться в разработку месторождений и строительство новых НПЗ, то дивы могут сильно просесть или вообще временно исчезнуть. Именно это неожиданно для многих недавно произошло с "Полюсом".

Поэтому я против моно-портфелей, состоящих из одного Сбера или одного Лукойла, или даже их сочетания. Рано или поздно любые "дивидендные аристократы" дряхлеют и умирают, как и аристократы настоящие.


🔥Вывод - инвестируем исключительно с холодной головой, ДИВЕРСИФИЦИРУЕМСЯ и читаем старину Сида, который 💩 не посоветует.

И да пребудет с вами сила денежного потока!

#топ_акций #дивы
👁 5.2 тыс. 🔥 115👍 86❤ 13 💬 126 ↻ 67 вчера в 05:28